

Gli adeguati assetti e la responsabilità degli amministratori
1. L'obbligo di dotare l'azienda di adeguati assetti
Il sistema di pianificazione, programmazione e controllo di gestione, con la connessa propensione a guardare al futuro, costituisce uno dei punti di forza fondamentali per permettere all'azienda di reagire velocemente alle turbolenze del mercato e crescere nel tempo, considerando che produrre informazioni serve a tranquillizzare, sia la proprietà e gli amministratori, sia i finanziatori esterni.
Pianificare, programmare e controllare consente di dare continuità e sviluppo all'attività imprenditoriale, aiutando imprenditori e amministratori a puntare a un approccio di generazione del valore nel lungo periodo, fornendo agli stessi una sorta di simulatore di volo con il quale cercare di anticipare i risultati degli atti gestori, pur nella consapevolezza che la classica sfera di cristallo non può essere disponibile.
Alcune novità normative (più o meno recenti) hanno portato incredibili opportunità per il sistema di pianificazione, programmazione e controllo di gestione, che è destinato a diventare uno dei fulcri sui quali si muoverà gran parte dell'attività aziendale; anche se gli imprenditori, gli amministratori e il gruppo dirigente di moltissime aziende non sembrano esserne ben consapevoli. La causa può essere forse ricercata nella tipica composizione del tessuto delle Pmi e delle micro imprese nazionali, nel quale la cosiddetta "funzione finanziaria" aziendale non è quasi mai posta allo stesso livello di importanza della "funzione produttiva" e della "funzione commerciale", considerando che il background culturale degli imprenditori e degli amministratori è nella quasi totalità dei casi quello tipico delle fasi di produzione e di commercializzazione dei beni e dei servizi, non certo quello proprio della rendicontazione.
Quali sono queste novità? Il 15 luglio 2022 è entrato definitivamente in vigore il Codice della crisi d'impresa e dell'insolvenza (CCII), dopo uno slittamento di quasi due anni dalla data originariamente prevista; con le ultime modifiche, tra le altre cose, sono state inserite le disposizioni sulla composizione negoziata della crisi ed è stato accantonato il sistema di allerta basato sugli indici predisposti dal Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC), rendendo ancora più centrali gli adeguati assetti per la tempestiva rilevazione dello stato di crisi.
In estrema sintesi e al solo fine di introdurre i concetti che ruotano attorno agli adeguati assetti, per l'articolo 2 del Codice della crisi d'impresa e dell'insolvenza la crisi è distinta dalla vera e propria insolvenza; in effetti:
- per crisi si intende lo stato del debitore che rende probabile l'insolvenza e che si manifesta con l'inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi;
- per insolvenza si intende lo stato del debitore che si manifesta con inadempimenti o altri fatti esteriori, i quali dimostrino che il debitore non è più in grado di soddisfare regolarmente le proprie obbligazioni.
Di conseguenza, lo stato di vera e propria insolvenza va tenuto distinto da quello di mera crisi, dal momento che in questa seconda situazione il soggetto non è ancora insolvente, sebbene la precarietà della condizione finanziaria renda non solo possibile, ma addirittura probabile il manifestarsi dell'incapacità di soddisfare regolarmente le proprie obbligazioni.
Di fatto, il baricentro del sistema si è spostato dall'eliminazione dal sistema economico degli imprenditori insolventi (stigmatizzandoli e sopprimendo le loro imprese), al tentativo di imporre agli amministratori un sistema per rilevare anticipatamente i segnali di crisi al fine di salvare l'impresa; non a caso, non si parla più di "legge fallimentare": non è solo cosmesi linguistica. La salvaguardia dell'impresa è un interesse di tipo sociale, al di là del destino dell'imprenditore, che è invece sollecitato a intercettare i segnali per usare le nuove procedure che gli vengono offerte per la ristrutturazione. La crisi è vista non come colpa, ma come eventualità fisiologica: colpa dell'imprenditore (e si vede nel nuovo sistema delle responsabilità) è quella di gestire l'impresa in modo scriteriato, vale a dire senza quegli adeguati assetti in assenza dei quali non gli è consentito intercettare e intervenire tempestivamente. Questo è un disvalore, perché danneggia non solo la sua impresa, ma l'impresa intesa come valore sociale.
Una volta rilevato tempestivamente lo stato di crisi, si può ricorrere al nuovo istituto della composizione negoziata: l'imprenditore che si trova in condizioni di squilibrio patrimoniale, economico, o finanziario, può rivolgersi alla Camera di commercio, industria, artigianato e agricoltura di riferimento del proprio territorio per richiedere la nomina di un esperto indipendente, quando risulta ragionevolmente perseguibile il risanamento dell'impresa.
Il Codice della crisi d'impresa e dell'insolvenza pone un forte accento sull'importanza della prevenzione al fine di intercettare tempestivamente la crisi. In tale contesto, tutte le imprese devono dotarsi di adeguati assetti organizzativi, amministrativi e contabili, anche al fine di rilevare tempestivamente la crisi e l'eventuale perdita della continuità aziendale.
Gli "adeguati assetti" richiamano un paradigma già presente nel nostro ordinamento fin dall'inizio del nuovo millennio, quando è partita una vera e propria "rivoluzione copernicana". Inizialmente, grazie al decreto legislativo n. 231 dell'8 giugno 2001, che ha disciplinato la responsabilità degli enti per gli illeciti amministrativi dipendenti da reato; il decreto in oggetto pone, quale causa di esclusione della punibilità dell'ente, la preventiva adozione e attuazione, da parte dell'organo dirigente, di modelli di organizzazione e gestione idonei a prevenire il reato in concreto posto in essere. Successivamente, la c.d. "riforma Vietti", di cui al decreto legislativo n. 6 del 17 gennaio 2003, ha introdotto l'innovazione degli assetti nel sistema societario; il Codice della crisi d'impresa e dell'insolvenza si è limitato (per così dire) ad esplicitare la funzionalità degli assetti rispetto alla capacita prognostica e reattiva nei confronti della crisi; questa circostanza (che connette in modo innovativo il sistema del diritto societario a quello "concorsuale", oggi "della crisi") porta in maggior rilievo il tema degli assetti, dato che lo collega direttamente al sistema sanzionatorio concorsuale (leggi: "fa più paura"). In altre parole, la funzione degli assetti non deve essere meramente circoscritta all'intercettazione della crisi; gli assetti servono anche a questo importantissimo presidio, ma servono innanzi tutto a governare efficacemente l'azienda e per questo è importante la loro istituzione e la loro adeguatezza; esemplificando, gli adeguati assetti servono a guidare l'automobile al fine di raggiungere la meta, e dunque servono (anche) per accorgersi quando si sta andando fuori strada e per correggere la rotta prima di causare il danno. In definitiva, la loro funzione essenziale è quella di fare "buona impresa"!
Già dalla sua prima stesura, il Codice della crisi d'impresa e dell'insolvenza aveva introdotto gli adeguati assetti nel Codice civile (art. 2086) e con la nuova versione dell'art. 3 ne ha dato una formulazione esplicita. Si ricorda a tal proposito che l'art. 375 del CCII (in vigore già dal 16 marzo 2019) ha modificato l'art. 2086 del Codice civile, prevedendo che l'imprenditore che operi in forma societaria o collettiva ha il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, anche in funzione della rilevazione tempestiva della crisi dell'impresa e della perdita della continuità aziendale. In sintesi, l'obbligo originariamente previsto per le sole società per azioni (articolo 2381 del Codice civile) di dotarsi di adeguati assetti è stato esteso a tutti gli imprenditori operanti in forma societaria o collettiva, generando di fatto una notevole spinta verso la "crescita culturale" delle micro, delle piccole e delle medie imprese nazionali. Questo processo è bene evidenziato dalla Relazione illustrativa al Codice della crisi d'impresa e dell'insolvenza, laddove viene ricordato come la raccomandazione n. 2014/135/UE della Commissione europea del 12 marzo 2014 ha posto il duplice obiettivo di garantire alle imprese sane in difficoltà finanziarie l'accesso a un quadro nazionale in materia di insolvenza che permetta di ristrutturarsi in una fase precoce e di dare una seconda opportunità in tutta l'Unione europea agli imprenditori onesti che falliscono; tra i principali obiettivi della raccomandazione vi è quello di "consentire alle imprese sane in difficoltà finanziaria di ristrutturarsi in una fase precoce, per evitare l'insolvenza e proseguire l'attività"; l'importanza di questo obiettivo è evidente, considerando che le possibilità di salvaguardare i valori di un'impresa in difficoltà sono direttamente proporzionali alla tempestività dell'intervento risanatore, mentre il ritardo nel percepire i segnali di una crisi fa sì che, nella maggior parte dei casi, questa degeneri in vera e propria insolvenza sino a divenire irreversibile. La Relazione illustrativa procede ricordando come recenti studi abbiano evidenziato l'incapacità delle imprese italiane (per lo più di micro, piccole e medie dimensioni), di promuovere autonomamente processi di ristrutturazione precoce, per una serie di fattori che ne riducono la competitività, quali:
- sottodimensionamento;
- capitalismo familiare;
- personalismo autoreferenziale dell'imprenditore;
- debolezza degli assetti di corporate governance;
- carenze nei sistemi operativi;
- assenza di monitoraggio e di pianificazione, anche a breve termine.
Risulta di tutta evidenza che l'obiettivo che si è prefissato il legislatore con il Codice della crisi d'impresa e dell'insolvenza è quello di favorire l'adozione di un approccio alla gestione di tipo forward looking, rispetto a quello tipicamente consuntivo (backward looking) utilizzato dalle Pmi e dalle micro imprese; con tale approccio l'emersione della crisi viene anticipata nel tempo, con la possibilità di intercettare le prime manifestazioni di declino e contestualizzarle in un momento ben identificato; la specifica attenzione al rischio di crisi ed a quello di perdita della continuità sono confermate dal contenuto del novellato art. 2086 del Codice civile; e all'interno dell'approccio di tipo forward looking assume rilievo determinante il piano previsionale, quale espressione del sistema di pianificazione strategica che deve garantire la rappresentazione delle modalità con le quali l'imprenditore intende gestire i rischi aziendali, vale a dire l'insieme degli effetti associati a eventi futuri incerti che possono influenzare il raggiungimento degli obiettivi aziendali.
In questo ambito, gli "adeguati assetti" evidenziano tutta la loro importanza. Ma cosa si intende per adeguati assetti organizzativi, amministrativi e contabili? Riportiamo di seguito le indicazioni contenute nelle "Norme di comportamento del Collegio sindacale di società non quotate", emanate dal Consiglio nazionale dei dottori commercialisti e degli esperti contabili e aggiornate al 12 gennaio 2021:
Assetto organizzativo
Rappresentato: (i) dal sistema di funzionigramma e di organigramma e in particolare dal complesso delle direttive e delle procedure stabilite per garantire che il potere decisionale sia assegnato ed esercitato a un appropriato livello di competenza e responsabilità; (ii) dal complesso procedurale di controllo. Un assetto è adeguato se presenta una struttura compatibile alle dimensioni della società, alla natura e alle modalità di perseguimento dell'oggetto sociale, nonché alla rilevazione tempestiva degli indizi di crisi e di perdita della continuità aziendale e possa quindi consentire, agli amministratori preposti, una sollecita adozione delle misure più idonee alla sua rilevazione e alla sua composizione.
Assetto amministrativo
Riferibile a una dimensione dinamico-funzionale dell'organizzazione, intendendosi per tale l'insieme delle procedure e dei processi atti ad assicurare il corretto e ordinato svolgimento delle attività aziendali e delle singole fasi.
Assetto contabile
Parte degli assetti amministrativi orientati a una corretta traduzione contabile dei fatti di gestione, sia ai fini di programmazione, sia ai fini di consuntivazione per la gestione e la comunicazione all'esterno dell'impresa (contabilità generale, contabilità analitica, reporting, sistemi di rilevazione delle performance aziendali e sistemi di capital budgeting e di valutazione degli investimenti).
Da sottolineare anche che le stesse norme di comportamento, pur fornendo le distinte definizioni sopra riportate di "assetto amministrativo" e di "assetto contabile", identificano anche l'unitario sistema amministrativo contabile come l'insieme delle direttive, delle procedure e delle prassi operative dirette a garantire la completezza, la correttezza e la tempestività di una informazione societaria attendibile, in accordo con i principi contabili adottati dall'impresa; precisando anche che un sistema amministrativo contabile risulta adeguato se permette:
- la completa, tempestiva e attendibile rilevazione contabile e rappresentazione dei fatti di gestione;
- la produzione di informazioni valide e utili per le scelte di gestione e per la salvaguardia del patrimonio aziendale;
- la produzione di dati attendibili per la formazione del bilancio d'esercizio.
Senza pretese di esaustività ed a puro titolo informativo, indichiamo di seguito alcuni suggerimenti utili per attivare nelle micro, nelle piccole e nelle medie imprese gli "adeguati assetti"; come precisato, si tratta di suggerimenti, anche considerando che sta aumentando il numero dei commentatori che propendono per un'ottica di tipo sistemico, dato che nel nostro ordinamento giuridico esistono molte disposizioni che inducono a interpretare le norme non solo con riferimento al dato meramente letterale ma privilegiando un'interpretazione elastica, improntata a canoni di razionalità, ragionevolezza, coerenza e proporzionalità.
Nella Tavola 1 viene indicato un esempio di strutturazione di un assetto organizzativo conforme a quanto indicato nell'articolo 2086 del Codice civile:
Tavola 1. Assetto organizzativo conforme al dettato dell'art. 2086 del Codice civile

Nella successiva Tavola 2 viene proposto un esempio di strutturazione di un assetto amministrativo conforme al contenuto dell'articolo 2086 del Codice civile:
Tavola 2. Assetto amministrativo conforme al dettato dell'art. 2086 del Codice civile
Infine, nella Tavola 3 viene indicato un esempio di strutturazione di un assetto contabile conforme a quanto indicato nell'articolo 2086 del Codice civile:
Tavola 3. Assetto contabile conforme al dettato dell'art. 2086 del Codice civile

2. Gli adeguati assetti secondo la nuova formulazione dell'articolo 3 del CCII
Con le modifiche apportate in data 15 luglio 2022 al Codice della crisi d'impresa e dell'insolvenza, si è data forma concreta anche agli adeguati assetti al fine di prevenire la crisi; in effetti, il nuovo art. 3 del CCII prevede che l'imprenditore individuale deve adottare misure idonee a rilevare tempestivamente lo stato di crisi e assumere senza indugio le iniziative necessarie a farvi fronte (comma 1), mentre l'imprenditore collettivo deve istituire un assetto organizzativo, amministrativo e contabile adeguato ai sensi dell'articolo 2086 del Codice civile, ai fini della tempestiva rilevazione dello stato di crisi e dell'assunzione di idonee iniziative (comma 2); di fatto, "misure idonee" e "assetto adeguato" sono termini diversi per esprimere lo stesso concetto.
Secondo quanto indicato dal terzo comma dell'articolo 3 del CCII, al fine di prevedere tempestivamente l'emersione della crisi d'impresa, le misure di cui al comma 1 e gli assetti di cui al comma 2 devono consentire di:
- rilevare eventuali squilibri di carattere patrimoniale o economico‑finanziario, rapportati alle specifiche caratteristiche dell'impresa e dell'attività imprenditoriale svolta dal debitore;
- verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi e rilevare i segnali di cui al comma 4;
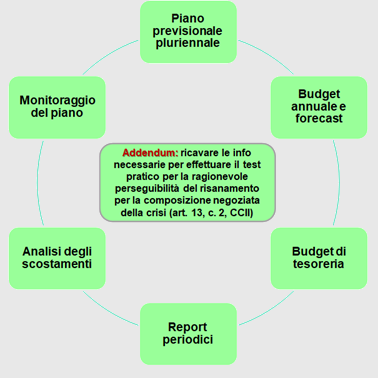
- ricavare le informazioni necessarie a utilizzare la lista di controllo particolareggiata e a effettuare il test pratico per la verifica della ragionevole perseguibilità del risanamento di cui all'articolo 13, comma 2.
Per quanto riguarda il punto "a", si dà per scontata la presenza in azienda di un sistema amministrativo e contabile ben strutturato relativamente alla rendicontazione dei fatti di gestione, senza assumere necessariamente l'implementazione di un sistema di pianificazione; di conseguenza, non si può che rimandare alla classica "analisi di bilancio", intendendo con tale termine un'attività svolta con l'impiego di un corpo di tecniche elaborate dalla dottrina, sulla base di metodi rigorosi tramite la quale si effettuano indagini sul bilancio (d'esercizio, ma anche previsionale) per ottenere informazioni sulla gestione e sull'azienda, onde consentire l'apprezzamento da parte di soggetti, interni oppure esterni all'azienda stessa, secondo schemi prescelti.
Con riferimento al punto "b", si concretizza l'obiettivo che il legislatore si è posto con il Codice della crisi d'impresa e dell'insolvenza, vale a dire quello di agevolare l'adozione di un approccio alla gestione di tipo forward looking (guardando in avanti, al futuro) rispetto alla valutazione retrospettiva del dato consuntivo (approccio di tipo backward looking). Parlando espressamente dei "dodici mesi successivi", il legislatore ha di fatto introdotto nell'ordinamento giuridico italiano il concetto di pianificazione obbligatoria per legge, cercando di agevolare l'emersione anticipata della crisi, con la conseguente possibilità di intercettare precocemente le prime avvisaglie di declino. Dal punto di vista tecnico e fermandosi al tenore letterale della norma, l'impresa dovrebbe essere in grado di predisporre i flussi di cassa prospettici che generalmente si rappresentano con un budget di tesoreria mensilizzato con aggiornamento continuo, mese per mese, in modo tale che l'orizzonte di previsione sia sempre di dodici mesi (rolling a dodici mesi; ad esempio, nel mese di maggio dell'esercizio 200X l'impresa dovrà essere in grado di elaborare proiezioni relative all'andamento dei flussi di cassa per il periodo che va da giugno 200X fino a maggio 200X+1, nel mese di giugno dell'esercizio 200X l'impresa dovrà essere in grado di elaborare proiezioni relative all'andamento dei flussi di cassa per il periodo che va da luglio 200X fino a giugno 200X+1, e così via). Sempre fermandosi al tenore letterale della norma, il legislatore appare contraddittorio: da un lato l'art. 2086 del Codice civile indica che l'assetto debba essere "adeguato alla natura e alle dimensioni dell'impresa", riconoscendo indirettamente che l'assetto di una grande impresa non possa che essere diverso da quello di una micro o di una piccola impresa, ma con il punto "b" del terzo comma dell'art. 3 del CCII estende a tutti l'obbligo di verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi (rolling mensile). Su questo aspetto i commentatori si sono divisi in due correnti di pensiero; c'è chi ritiene che l'implementazione di un budget di tesoreria mensile (rolling) per i successivi dodici mesi sia stato imposto dalla nuova normativa ad ogni azienda; e c'è chi ritiene necessario procedere con alcune considerazioni di approfondimento, considerando che nel nostro ordinamento giuridico esistono numerose disposizioni che inducono a interpretare le norme introdotte dal Codice della crisi d'impresa e dell'insolvenza prestando attenzione non solo al dato meramente letterale, ma anche con riferimento a quello sistematico, privilegiando una interpretazione più elastica, improntata a canoni di ragionevolezza, razionalità, coerenza e proporzionalità; ad esempio, apparirebbe non coerente con il sistema contabile nazionale un assetto che impone ad ogni impresa di redigere un budget di tesoreria con rolling mensile, ma al contempo consente alle imprese di minori dimensioni di redigere il bilancio d'esercizio secondo uno schema abbreviato o semplificato, oppure di non tenere la contabilità di magazzino, oppure ancora consente alle imprese di ridottissime dimensioni di tenere la contabilità semplificata. Saranno le future prese di posizione della dottrina e della giurisprudenza a chiarire come vada interpretata, sul piano pratico, tale apparente contraddizione. In questa sede ci limitiamo a sottolineare che se indubbiamente il budget di tesoreria mensilizzato e rolling è uno strumento di fondamentale importanza per monitorare la sostenibilità del debito e la continuità aziendale, allo stesso tempo le imprese meno strutturate potrebbero ricorrere a strumenti più facilmente gestibili, come ad esempio la stima del Mol (margine operativo lordo; Ebitda con termine anglosassone, acronimo di Earnings before interest, taxes, depreciation and amortization) prospettico, oppure la redazione di un piano previsionale completo di conto economico previsionale e stato patrimoniale previsionale, dai quali prospetti ricavare automaticamente la posizione finanziaria netta, il rendiconto finanziario, gli indici e gli scoring di bilancio; sulla base del piano previsionale così predisposto (da aggiornare, a titolo di suggerimento, ogni sei mesi), l'azienda potrà verificare se il suo debito è sostenibile, attraverso ad esempio il calcolo di indici di liquidità aziendale (sempre presenti all'interno del set minimo di indici di bilancio attraverso i quali esplicitare l'analisi di bilancio di cui al precedente punto "a") e il calcolo di indici di equilibrio e di sostenibilità finanziaria. Brevemente, si ricorda che il segnale esterno più visibile di una crisi in atto è dato dall'incapacità dell'azienda di far fronte ai propri debiti; se si analizza la solvibilità aziendale con un'ottica di breve periodo, la liquidità di un'azienda si riconduce alla capacità di rispettare le scadenze senza rischiare di compromettere le condizioni che garantiscono l'equilibrio economico e patrimoniale; di conseguenza, l'analisi della liquidità si pone come obiettivo quello di verificare se l'azienda è in grado, in condizioni di normale operatività, di far fronte ai propri debiti con le attività a disposizione; uno degli indici di liquidità più utilizzato è il quick test ratio (QTR), conosciuto anche come "quoziente di attività normale", che considera al numeratore la somma di liquidità immediate (denaro, valori in cassa e altre disponibilità liquide) e liquidità differite (crediti commerciali e altre poste attive con scadenza a breve termine, vale a dire entro i dodici mesi successivi a quelli del bilancio di riferimento), mentre al denominatore vengono poste le passività correnti (debiti commerciali a breve, debiti finanziari a breve e altre passività a breve termine). Per quanto riguarda gli indici di equilibrio e di sostenibilità finanziaria, si ricordano ad esempio il quoziente tra la posizione finanziaria netta e il margine operativo lordo (quoziente molto utilizzato in ambito bancario, anche come covenant) e il DSCR (debt service coverage ratio), vale a dire il quoziente determinato ponendo al numeratore il flusso di cassa e al denominatore il servizio del debito (dato dalla somma del costo del debito e della quota capitale del debito in ammortamento), calcolati con riferimento allo stesso periodo (ad esempio: un esercizio).
Relativamente al punto "c" del comma 3 dell'articolo 3 del CCII, si rileva che la lista di controllo particolareggiata e il test pratico per la verifica della ragionevole perseguibilità del risanamento si inseriscono nell'ambito della composizione negoziata della crisi, le cui disposizioni sono state introdotte nel Codice della crisi d'impresa e dell'insolvenza con le modifiche entrate in vigore il 15 luglio 2022.
Il quarto comma dell'articolo 3 del CCII, precisa che costituiscono segnali per la previsione di cui al comma 3 (vale a dire, per prevedere tempestivamente l'emersione della crisi d'impresa):
- l'esistenza di debiti per retribuzioni scaduti da almeno trenta giorni pari a oltre la metà dell'ammontare complessivo mensile delle retribuzioni;
- l'esistenza di debiti verso fornitori scaduti da almeno novanta giorni di ammontare superiore a quello dei debiti non scaduti;
- l'esistenza di esposizioni nei confronti delle banche e degli altri intermediari finanziari che siano scadute da più di sessanta giorni o che abbiano superato da almeno sessanta giorni il limite degli affidamenti ottenuti in qualunque forma, purché rappresentino complessivamente almeno il cinque per cento del totale delle esposizioni;
- l'esistenza di una o più delle esposizioni debitorie previste dall'articolo 25 novies, comma 1 (vale a dire, le segnalazioni dei creditori pubblici qualificati: Agenzia delle Entrate, Agenzia delle Entrate Riscossione, Inps e Inail).
Dai quattro punti sopra indicati emerge ancora una volta il chiaro intento del legislatore per l'emersione anticipata della crisi, tanto che dove eventualmente non arriva l'individuazione volontaria degli eventuali squilibri di carattere patrimoniale o economico‑finanziario, ad esempio perché l'impresa non ha implementato "misure" o "assetti" volti ad intercettare precocemente tali squilibri, vengono fornite indicazioni precise da parte della norma e vengono attivate anche segnalazioni esterne da parte dei creditori pubblici qualificati, che se ne ricorrono le condizioni avviseranno (con mezzi tracciabili e con data certa) l'imprenditore e, ove esistente, l'organo di controllo, con espresso invito ad attivare le procedure relative alla composizione negoziata della crisi, se ne sussistono i presupposti; la ratio della norma è semplice: la presenza di determinati inadempimenti con particolare valenza sociale rappresenta un "invito" esplicito agli amministratori al fine di valutare l'opportunità di avvalersi della composizione negoziata.
Da sottolineare il fatto che la segnalazione da parte dei creditori pubblici qualificati non viene resa nota all'esterno; saranno gli amministratori che dovranno ponderare la portata della segnalazione esterna, analizzandola anche in relazione alla presenza di altri eventuali segnali, al fine di decidere se attivare o meno la procedura di composizione negoziata della crisi; ad esempio, il ritardo nel versamento di un (relativamente) modesto importo a titolo di IVA può far scattare la segnalazione, ma tale circostanza può essere collegata a semplice dimenticanza, facilmente regolarizzabile; mentre l'omesso versamento di importi più consistenti, perdurante e ripetuto nel tempo, potrebbe invece indicare difficoltà maggiori, che richiedono un'immediata investigazione da parte degli amministratori e dell'organo di controllo (ove esistente).
Se vi fossero ancora dubbi circa la volontà del legislatore di agevolare l'emersione anticipata della crisi, è sufficiente indicare quanto previsto dall'articolo 25 decies del CCII in base al quale le banche e gli altri intermediari finanziari nel momento in cui comunicano al cliente variazioni, revisioni o revoche degli affidamenti, ne devono dare notizia anche agli organi di controllo societari (se presenti); nessuna sanzione è prevista per la banca e per gli altri intermediari finanziari che non adempiono all'obbligo di comunicazione, ma non si può escludere che, qualora dall'omessa comunicazione ne derivi un aggravamento della crisi, possa configurarsi una responsabilità risarcitoria in via diretta (per lesione del credito), oppure in via indiretta (per concorso nell'inadempimento dell'organo di controllo). Come si può ben comprendere, i rapporti con il ceto bancario sono molto delicati, dato che tra le quattro tipologie di indebitamento previste dalla norma (verso i dipendenti, verso i fornitori, verso le banche e verso i creditori pubblici qualificati), quello che appare maggiormente in grado di segnalare con più anticipo la difficoltà finanziaria è quello verso le banche; di conseguenza, nella prospettiva di una tempestiva emersione della crisi, sarà un indice particolarmente significativo ed efficace.
3. Il sistema di pianificazione, programmazione e controllo di gestione obbligatorio per legge
Come più volte sottolineato, ogni impresa dovrà adottare strumenti che permettano di intercettare per tempo i segnali di crisi, consentendo a imprenditori e amministratori di reagire immediatamente per evitare che la crisi sfoci in insolvenza. In altre parole, ricordando anche quanto indicato nel primo paragrafo relativamente alla "rivoluzione copernicana" in atto dagli inizi degli anni Duemila, con la modifica all'articolo 2086 del Codice civile e con la nuova versione dell'articolo 3 del Codice della crisi d'impresa e dell'insolvenza è stato di fatto introdotto nell'ordinamento giuridico una sorta di
| sistema di pianificazione, programmazione e controllo di gestione obbligatorio per legge! |
Tanto che molti commentatori non ritengono più corretto limitare l'obbligatorietà della rendicontazione alla redazione del bilancio d'esercizio, preferendo estenderla anche ai bilanci infrannuali (necessari per il monitoraggio periodico), e al bilancio previsionale (indipendentemente dalla presenza o meno di una richiesta in tale senso avanzata da una banca, che probabilmente rappresenta ancora oggi la principale casistica che porta l'azienda alla redazione del piano previsionale). Nel pieno rispetto delle idonee misure e degli adeguati assetti.
Anche se si sottolinea ancora una volta l'apparente contraddizione di un ordinamento giuridico che, da un lato agevola l'accesso a forme di contabilità semplificata, mentre dall'altro getta le basi per una cultura del "fare impresa" orientata alla prevenzione; impostazione, questa, che mal si concilia con opzioni contabili che nel tentativo di alleggerire adempimenti e costi organizzativi delle imprese di minori dimensioni, le allontanano semplicemente da sistemi di automonitoraggio.
Sul tema della contabilità semplificata (prevista da una norma fiscale), si ricorda che la giurisprudenza in materia di bancarotta documentale ha stabilito che la scelta dell'imprenditore di avvalersi del regime di contabilità semplificata non esonera lo stesso dalla tenuta delle scritture contabili obbligatorie; allo stesso modo, sembrerebbe del tutto lecito avvalorare l'idea che l'eventuale opzione per un regime contabile semplificato non esoneri l'imprenditore individuale né le società di persone (ed i relativi amministratori) dagli obblighi in materia di misure idonee e adeguati assetti.
Sarà utile imporre un sistema di pianificazione, programmazione e controllo di gestione obbligatorio per legge? La risposta rischia di essere molto complessa, ma di sicuro è stato necessario che il legislatore si sostituisse a imprenditori e amministratori per evitare che strategia, pianificazione e controllo continuassero ad essere considerati (a gran torto) come strumenti superflui e ingombranti; probabilmente, come già indicato all'inizio di questo documento, la causa può essere ricercata nel fatto che la "funzione finanziaria" aziendale nelle Pmi e nelle micro imprese non è quasi mai posta dagli imprenditori e dagli amministratori allo stesso livello di importanza della "funzione produttiva" e della "funzione commerciale" (anche perché la percezione e l'osservazione empirica sul campo suggeriscono che la maggioranza degli imprenditori e degli amministratori provengano dalla "funzione di produzione", o dalla "funzione commerciale", non certo dalla "funzione finanziaria"); ma adesso è la legge che impone misure e assetti adeguati.
La giurisprudenza sta dimostrando di non considerare il sistema di pianificazione, programmazione e controllo di gestione come un insieme di strumenti superflui e ingombranti; valga per tutti la sentenza del tribunale di Cagliari del 19 gennaio 2022, con la quale si è entrati nel merito delle carenze rilevate sugli adeguati assetti; nel caso di specie, il collegio sindacale di una società cooperativa agricola ha denunziato ai sensi dell'art. 2409 del Codice civile il compimento da parte degli amministratori di gravi irregolarità nella gestione, idonee ad arrecare danno alla società, chiedendo che il tribunale provveda all'ispezione dell'amministrazione, all'adozione degli opportuni provvedimenti, e ove del caso, alla revoca dell'organo amministrativo con la nomina di un amministratore giudiziario; il tribunale ha ordinato l'ispezione dell'amministrazione della società e alla fine della sua attività l'ispettore ha indicato le specifiche carenze riscontrate, di seguito riepilogate:
Inadeguatezza dell'assetto organizzativo
- organigramma non aggiornato e che difetta dei suoi elementi essenziali;
- assenza di un mansionario;
- inadeguata progettazione della struttura organizzativa e polarizzazione in capo a una o poche risorse umane di informazioni vitali per l'ordinaria gestione dell'impresa (ufficio amministrativo);
- assenza di un sistema di gestione e monitoraggio dei principali rischi aziendali.
Inadeguatezza dell'assetto amministrativo
- mancata redazione di un budget di tesoreria;
- mancata redazione di strumenti di natura previsionale;
- mancata redazione di una situazione finanziaria giornaliera;
- assenza di strumenti di reporting;
- mancata redazione di un piano industriale.
Inadeguatezza dell'assetto contabile
- contabilità generale che non consente di rispettare i termini per la formazione del progetto di bilancio e per garantire l'informativa ai sindaci;
- assenza di una procedura formalizzata di gestione e monitoraggio dei crediti da incassare;
- analisi di bilancio unicamente finalizzata alla redazione della relazione sulla gestione;
- mancata redazione del rendiconto finanziario.
Accertate le gravi irregolarità dell'organo gestorio in merito alla mancata predisposizione degli adeguati assetti, il tribunale ha disposto la nomina di un amministratore giudiziario, ai sensi dell'art. 2409 del Codice civile, ordinando all'organo amministrativo di adottare gli assetti amministrativi, organizzativi e contabili opportuni, sulla cui adeguatezza dovrà esprimersi l'amministratore giudiziario stesso.
Occorre osservare come già i primi commentatori alla riforma del 2019 abbiano ritenuto che le modifiche apportate al Codice civile dal Codice della crisi d'impresa e dell'insolvenza (primo fra tutti, l'obbligo di dotare l'azienda di adeguati assetti ex articolo 2086) siano tese a regolare l'attività imprenditoriale anche nelle fasi dell'avvio, dello sviluppo e della crescita, associando il dovere di istituire gli adeguati assetti alla fisiologia della vita societaria e non alla patologia della crisi d'impresa; a tale conclusione sembra essere giunto anche il tribunale di Cagliari, dato che nel suo provvedimento si legge che la mancata adozione di adeguati assetti societari costituisce una grave irregolarità dell'organo gestorio (rilevante ai fini della nomina dell'amministratore giudiziario), non tanto quando l'impresa versa già in una situazione di crisi, quanto piuttosto nella fase in cui la stessa presenta ancora una situazione di equilibrio economico e finanziario. Di fatto, come evidenziato dai giudici, "una volta manifestatasi la crisi, sfuma la gravità dell'adozione di adeguati assetti e viene in massimo rilievo, invece, la mancata adozione di uno degli strumenti previsti dall'ordinamento per fronteggiarla", concludendo che "la violazione dell'obbligazione di predisporre adeguati assetti è più grave quando la società non si trova in crisi, anche perché, del resto, proprio in tale fase essa ha le risorse anche economiche per predisporre con efficacia le misure organizzative, contabili e amministrative".
4. La rilevazione degli squilibri di carattere patrimoniale o economico‑finanziario
Operativamente, non è agevole definire assetti che permettano di rilevare eventuali squilibri di carattere economico, patrimoniale, o finanziario (come richiesto dall'art. 3, comma 3, lettera "a" del CCII), anche perché nell'attuale versione del Codice della crisi d'impresa e dell'insolvenza non sono più presenti gli indici di allerta del Consiglio nazionale dei dottori commercialisti e degli esperti contabili, eliminati prima ancora che entrassero in vigore.
Nonostante le numerose critiche sollevate agli indici di allerta, essi rappresentavano un elemento di certezza molto utile per identificare gli indicatori da monitorare quali segnali di crisi; e molte aziende e molti professionisti continuano ancora oggi a calcolarli.
Non potendo applicare (solo) gli indici di allerta del CNDCEC, la rilevazione degli squilibri è demandata alla sensibilità di ciascuna impresa, che dovrà identificare una serie di parametri (margini, indici, indicatori, ecc.) da calcolare su dati consuntivi periodici, utilizzando gli strumenti tipici dell'analisi di bilancio, con i classici prospetti (conto economico riclassificato, stato patrimoniale riclassificato, posizione finanziaria netta, rendiconto finanziario, indici, scoring di bilancio, ecc.) integrati dalle verifiche ex art. 3, comma. 4, del CCII relativamente all'esistenza di debiti per retribuzioni scaduti da almeno trenta giorni pari a oltre la metà dell'ammontare complessivo mensile delle retribuzioni, all'esistenza di debiti verso fornitori scaduti da almeno novanta giorni di ammontare superiore a quello dei debiti non scaduti, e così via, come in precedenza indicato ai punti "a", "b", "c" e "d" alla fine del secondo paragrafo di questo documento.
A tal fine, il monitoraggio deve essere eseguito su situazioni contabili periodiche redatte per competenza e in modo tempestivo; ad esempio, se una Pmi presenta buoni margini economici, è in equilibrio finanziario e non ci sono particolari segnali di difficoltà, potrebbe essere sufficiente un monitoraggio trimestrale di margini, indici e indicatori (monitoraggio semestrale per una micro impresa); in presenza di segnali di difficoltà (perdita dei principali clienti, perdita di risorse chiave, diminuzione del fatturato, mancati incassi, tensioni finanziarie, ecc.), la periodicità potrebbe essere aumentata (ad esempio: mensile per la Pmi e trimestrale per la micro impresa).
Per un esempio di analisi di bilancio, è possibile registrarsi gratuitamente al sito analisiaziendale.it e utilizzare lo strumento Analisi di bilancio.
Tutto questo dovrebbe essere opportunamente integrato almeno con la predisposizione di un piano previsionale, al fine di verificare il presupposto della continuità aziendale (art. 2086 del Codice civile e art. 3, comma 3, lettera "b" del CCII), anche considerando che nella valutazione del rating bancario assume sempre più peso l'ottica del forward looking rispetto a quella del backward looking.
Come già evidenziato in precedenza, l'obbligo di misure idonee e di adeguati assetti riguarda tutte le imprese e non solo quelle in crisi; ma c'è una sorta di peccato originale: un concetto di fondamentale importanza come gli adeguati assetti è stato inserito all'interno di una legge che riguarda la crisi d'impresa e l'insolvenza, con il risultato che moltissimi imprenditori e amministratori non si preoccupano di questi aspetti «Dato che la mia azienda non ne ha bisogno, non essendo né in crisi, né tantomeno insolvente».
Qui si innesta il regime delle responsabilità.
5. La responsabilità di amministratori e direttori generali di società di capitali e società cooperative
Sulla base di quanto indicato dall'articolo 377 del Codice della crisi d'impresa e dell'insolvenza, gli obblighi relativi agli adeguati assetti ex art. 2086 del Codice civile vengono espressamente richiamati sia all'art. 2380 bis del Codice civile, con riferimento all'amministrazione delle società per azioni, sia all'art. 2475 del Codice civile, relativo all'amministrazione delle società a responsabilità limitata.
Inoltre, l'art. 378 del Codice della crisi d'impresa e dell'insolvenza ha modificato l'art. 2476 del Codice civile, equiparando la responsabilità verso i creditori sociali nella disciplina delle società a responsabilità limitata a quella già presente nella disciplina delle società per azioni (art. 2394 del Codice civile); in effetti, l'art. 378 del CCII ha previsto che gli amministratori (di società a responsabilità limitata) rispondono verso i creditori sociali per l'inosservanza degli obblighi inerenti alla conservazione dell'integrità del patrimonio sociale; l'azione può essere proposta dai creditori quando il patrimonio sociale risulta insufficiente al soddisfacimento dei loro crediti; inoltre, la rinunzia all'azione da parte della società non impedisce l'esercizio dell'azione da parte dei creditori sociali. Occorre considerare anche che lo stesso art. 2476 del Codice civile prevede che gli amministratori sono solidalmente responsabili verso la società dei danni derivanti dall'inosservanza dei doveri a essi imposti dalla legge e dall'atto costitutivo.
Ancora, l'art. 379 del Codice della crisi d'impresa e dell'insolvenza ha modificato l'art. 2477 del Codice civile, prevedendo che si applichino le disposizioni dell'articolo 2409 (rubricato "Denunzia al tribunale") anche se la società a responsabilità limitata è priva di organo di controllo, il che significa che anche i soci possono attivare il ricorso al tribunale, con il conseguente "rischio" di trasformare l'articolo 2409 del Codice civile in uno strumento di controllo della governance attraverso il quale il socio di minoranza può chiedere conto al socio di maggioranza (e amministratore) circa l'implementazione degli adeguati assetti, e relativa possibilità di richiedere al tribunale l'intervento di un amministratore giudiziario.
In definitiva, la mancanza di adeguati assetti (o la loro non corretta attivazione) può considerarsi fonte di responsabilità per gli amministratori, i quali potrebbero essere chiamati a rispondere con il loro proprio patrimonio personale per non aver dotato l'impresa di risorse umane e strumenti atti al monitoraggio e alla rilevazione della crisi.
Ricordiamo inoltre che l'articolo 2396 del Codice civile prevede che le disposizioni relative alla responsabilità degli amministratori si applicano anche ai direttori generali (di società per azioni) nominati dall'assemblea, o per disposizione dello statuto, in relazione ai compiti loro affidati, salve le azioni esercitabili in base al rapporto di lavoro con la società; ricordiamo anche che tale disposizione non è applicabile alle società a responsabilità limitata, non essendo espressamente richiamata in materia di srl (non sembra essere consentita un'applicazione analogica della disciplina).
Inoltre, in base all'articolo 2519 del Codice civile, alle società cooperative si applicano in quanto compatibili le disposizioni sulla società per azioni; l'atto costitutivo può prevedere che trovino applicazione, in quanto compatibili, le norme sulla società a responsabilità limitata nelle società cooperative con un numero di soci cooperatori inferiore a venti ovvero con un attivo dello stato patrimoniale non superiore a un milione di euro; in altre parole, l'articolo 2519 del Codice civile rimanda alla disciplina della società per azioni, circoscrivendo il richiamo alla disciplina della società a responsabilità limitata nelle ipotesi di espressa volontà statutaria e a condizione che esistano requisiti di "non grandezza" desumibili dal numero dei soci, o dall'attivo dello stato patrimoniale.
Tornando al tema della responsabilità degli amministratori per la mancata predisposizione di adeguate misure e assetti, come si valuta tale adeguatezza? In prima battuta, misure e assetti risultano adeguati se permettono la tempestiva rilevazione dell'eventuale stato di crisi, nonché l'adozione e l'attuazione delle azioni volte al suo superamento; tra l'altro, l'adeguatezza degli assetti per la tempestiva emersione dello stato di crisi è collegata al meccanismo delle misure premiali previste dall'art. 25 del Codice della crisi d'impresa e dell'insolvenza, dato che il godimento di tali misure premiali è subordinata all'iniziativa tempestiva dell'organo amministrativo (che a sua volta dipende dall'effettiva idoneità delle misure e degli assetti).
Resta sempre un punto nodale da affrontare, vale a dire l'interpretazione dell'aggettivo "adeguato"; come indicato di seguito, stanno arrivando i primi pronunciamenti che aiutano gli imprenditori, gli amministratori, il gruppo dirigente ed i professionisti a muoversi in questo delicato campo.
Innanzi tutto, per quanto riguarda il tema della responsabilità degli amministratori, in giurisprudenza e dottrina si è soliti distinguere tra obblighi degli amministratori aventi un contenuto specifico e determinato dalla legge, o dall'atto costitutivo, e obblighi generali di amministrare con diligenza e senza conflitti di interesse; considerando la variabilità dei contenuti e dell'estensione che l'adeguatezza di misure e assetti può assumere nei singoli e specifici casi, tale adeguatezza può essere collocata tra i doveri specifici, oppure tra i doveri generici degli amministratori; l'orientamento che sembra prevalente è a favore della seconda ipotesi (alcuni commentatori, parlano di "dovere specifico a contenuto aperto"). In definitiva, gli "adeguati assetti" cambiano il paradigma primario della responsabilità degli amministratori: da responsabilità in relazione a specifici atti della gestione, a responsabilità generale (per la mancata, o inadeguata, attivazione). Questo aspetto sposta anche l'oggetto della prova circa il nesso causale tra negligenza ed evento di danno al patrimonio sociale; non a caso, nel Codice della crisi d'impresa e dell'insolvenza si esplicita la determinazione del danno nella differenza tra patrimoni netti (come da modifica all'articolo 2486 del Codice civile apportata dall'articolo 378 del CCII), rispetto all'ammontare del singolo evento di danno.
Secondariamente, occorre distinguere tra assetti inadeguati e assetti mancanti, soprattutto nel caso in cui la conseguenza sia quella del default della società.
Venendo ad alcuni pronunciamenti, segnaliamo come particolarmente significativi i seguenti:
- il tribunale di Milano, con sentenza del 18 ottobre 2019, in un procedimento ex art. 2409 del Codice civile (rubricato "Denunzia al tribunale"), ha accolto la richiesta di revoca dell'organo amministrativo, valutandone l'operato come gravemente insufficiente e approssimativo dato che non era in linea con i doveri gestori di cui all'art. 2086 del Codice civile; in particolare, il tribunale ha ritenuto che gli interventi predisposti dall'amministratore, in assenza di un piano industriale o di ristrutturazione del debito, configurano "mere possibilità" di superamento della crisi e denotano "condotte di per sé non in linea con i doveri gestori oggi predicati dall'articolo 2086 c.c."; per il tribunale, il corretto adempimento di tali obblighi presuppone, accanto alla diagnosi della crisi, una pianificazione degli interventi e delle operazioni necessarie a ripristinare le condizioni di equilibrio economico e patrimoniale, che trova espressione nel piano di risanamento; si tratta della prima applicazione del dovere di denuncia del collegio sindacale ex art. 2409 del Codice civile per l'inosservanza da parte degli amministratori degli obblighi previsti dall'art. 2086 del Codice civile;
- il tribunale di Roma, con ordinanza dell'8 aprile 2020, ha stabilito che la scelta organizzativa effettuata dagli amministratori rimane una scelta afferente al merito gestorio, per la quale vale il criterio della insindacabilità e ciò pur sempre nella vigenza di limiti precisi, vale a dire che la scelta effettuata dagli amministratori sia razionale o ragionevole, non sia ab origine connotata da imprudenza tenuto conto del contesto, e sia stata accompagnata dalle verifiche imposte dalla diligenza richiesta dalla natura dell'incarico;
- con successiva sentenza del 15 settembre 2020, il tribunale di Roma ha riaffermato il proprio orientamento, statuendo che l'operato degli amministratori in attuazione dei doveri di cui all'art. 2086 del Codice civile, come novellato dal Codice della crisi d'impresa e dell'insolvenza, è sindacabile nei limiti del principio della business judgement rule, la quale si basa sul principio cardine in relazione al quale gli amministratori non possono essere ritenuti responsabili se la gestione dell'impresa ha avuto un "cattivo" esito; in altre parole, la valutazione sull'eventuale responsabilità giuridica dell'amministratore non attiene al merito delle scelte imprenditoriali da lui compiute, ma dalla mancata adozione di quelle cautele, o dalla non osservanza di quei canoni di comportamento, che il dovere di diligente gestione ragionevolmente impone, secondo il metro della normale professionalità, a chi è preposto all'attività gestoria e il cui difetto diviene apprezzabile in termini di inesatto adempimento delle obbligazioni su di lui gravanti; con concetti ancora più semplici: l'amministratore ha solo il dovere di gestire l'impresa e di agire con la dovuta diligenza, ma non ha l'obbligo di amministrarla portandola al successo economico. Ne deriva che dovrà considerarsi responsabile l'amministratore che ometta del tutto di approntare una qualsivoglia struttura organizzativa, rimanendo inerte di fronte ai segnali indicatori di una situazione di crisi o di pre-crisi. Per contro, non potrà ritenersi responsabile l'amministratore che abbia predisposto delle misure organizzative che, con una valutazione ex ante, erano adeguate, secondo le sue conoscenze e secondo gli elementi a sua disposizione, a verificare tempestivamente la perdita della continuità aziendale; parimenti, non potrà ritenersi responsabile l'amministratore che, pur avendo tempestivamente rilevato (grazie alla struttura organizzativa predisposta) il venir meno della continuità aziendale, ponga in essere degli interventi che si rivelino successivamente inutili a evitare la degenerazione della crisi, qualora tali interventi (sempre sulla base di una valutazione ex ante) non risultino manifestamente irrazionali e ingiustificati;
- anche il tribunale di Cagliari, con il già citato decreto del 19 gennaio 2022, ha rilevato che l'assenza di un adeguato assetto organizzativo rappresenti una grave irregolarità, a seguito della quale tuttavia non ha revocato l'organo amministrativo ma ha nominato un amministratore giudiziario al fine di verificare che gli amministratori adottassero effettivamente gli adeguati assetti; e come già indicato alla fine del terzo paragrafo di questo documento, il tribunale di Cagliare ha ritenuto la mancata adozione di adeguati assetti societari come una grave irregolarità dell'organo gestorio non tanto quando l'impresa versa già in una situazione di crisi, quanto piuttosto nella fase in cui la stessa presenta ancora una situazione di equilibrio economico e finanziario, dato che "la violazione dell'obbligazione di predisporre adeguati assetti è più grave quando la società non si trova in crisi, anche perché, del resto, proprio in tale fase essa ha le risorse anche economiche per predisporre con efficacia le misure organizzative, contabili e amministrative";
- la Corte di appello di Venezia, con decreto del 29 novembre 2022, ha stabilito che alla luce dell'obbligo previsto dall'art. 2086 del Codice civile di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, qualora vi sia un fondato sospetto che l'assetto concretamente adottato dagli amministratori risulti idoneo a falsarne le risultanze, rappresentando dati contabili non veritieri, può disporsi (ai sensi dell'art. 2409 del Codice civile), la nomina di un ispettore giudiziale; per la Corte, l'inadeguatezza degli assetti incide direttamente sulla violazione delle regole in tema di conservazione del patrimonio sociale, determinando non solo la violazione dell'art. 2086 del Codice civile, ma soprattutto pregiudicando la corretta gestione sociale, dato che la mancata tempestiva emersione della crisi non consente di preservare il patrimonio sociale;
- con ordinanza n. 2172 del 24 gennaio 2023, la Cassazione civile (sezione I) ha ribadito il fondamentale limite al sindacato dell'autorità giudiziaria sugli atti compiuti dagli amministratori noto come business judgment rule: "in materia di responsabilità degli amministratori di società di capitali, l'insindacabilità del merito delle scelte di gestione trova un limite nella ragionevolezza delle stesse da compiersi ex ante secondo i parametri della diligenza del mandatario, tenendo conto della mancata adozione delle cautele, delle verifiche e delle informazioni preventive, normalmente richieste per una scelta di quel tipo e della diligenza mostrata nell'apprezzare preventivamente i margini di rischio connessi all'operazione da intraprendere"; con riferimento al caso in oggetto, la Cassazione ha rilevato che l'acquisizione di rami aziendali non è di per sé irragionevole se avviene a prezzi vantaggiosi e in presenza di un piano di rilancio, conclusione cui non può giungersi nel caso di acquisto di un ramo d'azienda gravemente indebitato e dissestato, ove l'acquisto stesso non sia accompagnato dalla contestuale adozione di adeguate risposte organizzative idonee a consentirne il rilancio; in altre parole, per la Cassazione l'amministratore di una società a responsabilità limitata ha violato il dovere di diligenza nella gestione dell'impresa dato che ha proceduto all'acquisto di un ramo d'azienda gravato da debiti rilevanti, senza adottare contestualmente adeguate risposte organizzative, il tutto mentre le perdite risultavano mascherate da meri espedienti contabili.
Da quanto sopra esposto emerge un chiaro orientamento in base al quale la mancata adozione di qualsivoglia misura organizzativa comporta sempre una responsabilità dell'organo gestorio, mentre laddove la struttura organizzativa sia stata adottata, è possibile sottoporla al sindacato giudiziale ex art. 2409 del Codice civile, nei limiti e secondo i criteri della proporzionalità e della ragionevolezza, sulla base di una valutazione ex ante. A questo proposito non si può non sottolineare che potrebbe sempre essere presente il rischio che il sindacato giudiziale di cui sopra si risolva con una sorta di "meccanismo" in base al quale desumere, dal verificarsi dell'insolvenza, l'automatica inadeguatezza dell'assetto con la conseguente responsabilità degli amministratori. Inoltre, come comportarsi nel caso in cui si rilevi l'assenza di adeguati assetti in una società che non sia tecnicamente in stato di crisi, o perdita della continuità aziendale? Il tribunale di Milano, nella sentenza del 18 ottobre 2019 sopra citata, sembra assumere una posizione piuttosto rigida e in linea con il tenore meramente letterale della norma, che impone sempre e comunque un "assetto adeguato" anche (ma non solo) in funzione della rilevazione tempestiva della crisi dell'impresa. Tali valutazioni andranno fatte caso per caso al fine di incoraggiare, da una parte, una gestione virtuosa degli amministratori, evitando dall'altra possibili abusi strumentali di diritto nelle denunce contro gli organi gestori, da parte ad esempio dei soci di minoranza.
In definitiva, gestendo un patrimonio che non gli appartiene (o, se è anche socio, che gli appartiene pro quota), l'amministratore deve osservare una serie di doveri e qualora violi tali doveri, risponde nei confronti della società. Se gli amministratori non hanno ottemperato ai doveri previsti dall'art. 2086 del Codice civile (adeguati assetti), essi rispondono nei confronti dei creditori sociali qualora il loro comportamento si ripercuota negativamente sulla conservazione del patrimonio sociale: se è dovere specifico degli amministratori quello di conservare il patrimonio sociale, l'osservanza di un tale dovere viene garantita prevedendo la responsabilità dell'amministratore verso i creditori sociali nel momento in cui il patrimonio sia divenuto insufficiente al soddisfacimento di questi ultimi.
Si ricorda che condizione necessaria affinché possa essere fatta valere la responsabilità degli amministratori è la sussistenza di un danno; vale a dire, occorre che vi sia una riduzione del patrimonio sociale in conseguenza di azioni od omissioni poste in essere in violazione degli obblighi in capo agli amministratori; i comportamenti dei componenti dell'organo gestorio non possono essere sindacati, anche se contrari ai loro doveri, se non hanno determinato alcun danno. Inoltre, deve esistere anche un nesso di causalità fra la violazione del dovere dell'amministratore e il danno: in breve, occorre accertare che il danno non si sarebbe verificato se il comportamento dell'amministratore fosse stato conforme ai suoi obblighi; se risulta invece che il danno si sarebbe realizzato comunque (indipendentemente dalla condotta illegittima dell'amministratore), il nesso di causalità è escluso e l'amministratore non può essere ritenuto responsabile.
6. Alcuni suggerimenti per partire e considerazioni finali
Per le micro imprese e per le Pmi potrebbe sembrare difficoltoso impostare assetti adeguati conformi alla normativa.
Considerando che un lungo cammino inizia sempre con un piccolo passo, e che da qualche parte bisogna pur iniziare, cerchiamo di fornire di seguito alcuni semplici suggerimenti, non esaustivi, proposti sulla base dei princìpi di proporzionalità e ragionevolezza.
Un primo suggerimento per le micro e le piccole imprese potrebbe essere quello di iniziare il percorso definendo e disegnando l'organigramma aziendale, mappando i rischi aziendali (ricordando anche che l'articolo 2428 del Codice civile prevede che la relazione sulla gestione deve contenere una descrizione dei principali rischi e incertezze cui la società è esposta), formalizzando adeguatamente le deleghe e le procedure interne, e preoccupandosi della formazione dei dipendenti, affinché siano effettivamente competenti e in grado di svolgere adeguatamente le funzioni ai quali sono preposti.
In seconda battuta, le micro e le piccole imprese dovrebbero analizzare gli ultimi tre bilanci d'esercizio (ottica backward looking), redigendo un piano previsionale (ottica forward looking) al fine di verificare la sostenibilità dell'indebitamento aziendale, e impostando parallelamente un monitoraggio infrannuale con una periodicità compatibile con le dimensioni e la tipologia di attività esercitata (come in precedenza indicato), al fine di confrontare periodicamente i risultati consuntivi con quelli previsionali; verificando altresì l'eventuale presenza di squilibri economici, patrimoniali e finanziari (ricordiamo che per prendere visione di un esempio di analisi di bilancio, è possibile registrarsi gratuitamente al sito analisiaziendale.it e visualizzare i report dello strumento Analisi di bilancio).
Parallelamente, occorrerebbe monitorare costantemente l'andamento dei crediti commerciali e l'indebitamento verso i dipendenti, verso i fornitori, verso le banche e verso i creditori pubblici qualificati, al fine di verificare che non vengano superate le soglie di cui al quarto comma dell'articolo 3 del Codice della crisi d'impresa e dell'insolvenza, così come indicate nel secondo paragrafo di questo documento. Non dobbiamo mai dimenticare che, in qualsiasi tipo di attività, l'indebitamento aumenta il rischio: non si va in bancarotta se non si hanno debiti.
Per le aziende più strutturate, ulteriori step potrebbero essere rappresentati dalla predisposizione del forecast dell'esercizio (che si differenzia dal budget perché combina al suo interno non solo dati previsionali, ma anche dati consuntivi), dalla redazione del budget di tesoreria (con rolling mensile), dall'implementazione di un sistema di contabilità analitica, dall'impostazione della balanced scorecard, ecc.; ma non bisogna dimenticare che tali tipi di strumentazioni sono gestibili solo in presenza di adeguate risorse umane (in termini numerici e professionali), considerando che non tutto è delegabile all'esterno e pilotabile in outsourcing; e non è pensabile gestire un sistema complesso come può essere la contabilità analitica se l'ufficio amministrativo è composto da una sola risorsa, part-time, che redige solo la prima nota e la invia al professionista, oppure al centro servizi, che si occupa della contabilità. Spesso si trovano in questa situazione anche imprese che fatturano diversi milioni di euro, nelle quali per l'ufficio amministrativo non si può certo parlare di "segregazione delle funzioni e dei ruoli", dato che è presente un'unica persona, part-time, e che a volte si deve occupare anche di "assistenza alla segreteria". In simili situazioni non ci si deve meravigliare se si parla di "contabilità generale che non consente di rispettare i termini per la formazione del progetto di bilancio e per garantire l'informativa ai sindaci", come sottolineato dal tribunale di Cagliari nel 2022; prima di implementare strumenti più complessi, occorrerebbe risolvere problemi di questo tipo.
Imprenditori e amministratori devono comprendere che gli investimenti sono necessari non solo sulla linea di produzione, ma anche all'interno dell'ufficio amministrativo; e che il personale di tale ufficio non può essere considerato sempre e solo come un «costo fisso e improduttivo». Anche perché adesso è la legge che obbliga a misure e assetti adeguati.
Da rilevare inoltre che anche nelle micro e nelle piccole aziende che presentano una "funzione finanziaria" sufficientemente strutturata (o quantomeno, abbozzata), la classica "esperienza sul campo" ha dimostrato che c'è la tendenza a voler affrontare sfide importanti senza essere preparati; ad esempio, l'imprenditore sceglie di attivare analisi di dettaglio e affrontare argomenti complessi quali la contabilità analitica senza prima avere a disposizione un quadro di sintesi molto più semplice da predisporre e da interpretare, ritenendolo (a torto) superfluo, ma che può fornire indicazioni molto importati relativamente alle performance ottenute a livello corporate, vale a dire con riferimento all'azienda nel suo complesso. Il risultato è quello di trovarsi a manovrare concetti come area strategica d'affari, business unit, costi fissi, costi variabili, costi specifici, costi comuni, margine di contribuzione, punto di pareggio, break even analysis, ecc., concetti di per sé molto importanti, ma che dovrebbero essere preceduti da un'analisi a livello corporate di alcuni indici e indicatori, come posizione finanziaria netta, margine operativo lordo, patrimonializzazione aziendale, marginalità netta finale, free cash flow, durata media dei processi monetari (clienti, fornitori e magazzino), scoring di bilancio, ecc. Solo in un secondo tempo sarà utile affinare le analisi e scendere a maggiori dettagli, al fine di individuare ad esempio la partecipazione di ogni singola business unit al risultato complessivo dell'azienda.
In definitiva, gli amministratori dovrebbero preoccuparsi di:
- predisporre la documentazione relativa a un assetto organizzativo, amministrativo e contabile che sia adeguato alla natura e alle dimensioni dell'impresa che gestiscono, formalizzandola eventualmente anche con firma digitale e marcatura temporale (e/o autoinvio a mezzo posta elettronica certificata), al fine di dare data certa alla documentazione stessa;
- lasciare traccia dell'attività istruttoria effettuata per affari significativi, chiedendo anche pareri a legali e consulenti esterni;
- massimizzare la trasparenza delle decisioni, indicando anche pro e contro (ad esempio, nel verbale del consiglio di amministrazione; nel caso di amministratore unico, verbalizzando la decisione quale "determina");
- dimostrare di aver fatto più cose per cercare di prevenire o impedire un evento negativo, per avvicinare quanto più possibile i comportamenti alla prova di "aver fatto tutto il possibile";
- valorizzare la tempestività dell'adozione delle misure di protezione e/o di salvaguardia;
- se possibile, adottare strumenti mitigatori, cercando soluzioni di compromesso e di attenuazione del danno e delle responsabilità;
- adattare la reattività gestoria alla gravità del problema.
Di primo acchito, gli amministratori possono stare tanto più tranquilli quanto minori sono i problemi di liquidità dell'azienda che amministrano (l'andamento del fatturato è crescente, i margini sono stabili, si incassano regolarmente i crediti commerciali e si fa fronte regolarmente ai debiti di qualsiasi natura), ma non dobbiamo dimenticare che il tribunale di Milano ha assunto una posizione piuttosto rigida verso gli amministratori che non avevano impostato gli adeguati assetti: come in precedenza ricordato, anche se l'azienda che gestivano non era tecnicamente in stato di crisi, né aveva perso la continuità aziendale, il tribunale ha proceduto alla revoca dell'organo amministrativo valutandone l'operato come gravemente insufficiente e approssimativo dato che non era in linea con i doveri gestori di cui all'art. 2086 del Codice civile.
In conclusione, considerando che l'azienda deve dotarsi di tutti quegli strumenti che aiutino gli amministratori ad affrontare e superare un possibile periodo di crisi che metta a rischio la continuità aziendale, e considerando anche che non esiste un assetto organizzativo, amministrativo e contabile di tipo standard, adatto a tutte le imprese, ma occorre impostarlo in base ai rischi e alle dimensioni della stessa, i semplici suggerimenti sopra forniti possono rappresentare "indicazioni di comportamento" (non assolute e con tutte le cautele del caso) al fine di aiutare imprenditori, amministratori e direttori generali che desiderino adottare alcune accortezze utili per arginare possibili contestazioni in merito alle loro responsabilità gestorie. In attesa delle future prese di posizione della dottrina e della giurisprudenza.
Alcuni riferimenti bibliografici e sitografici
- Autori vari, "Fallimento e crisi d'impresa", Ipsoa, 2023.
- Giuseppe Acciaro, Paolo Camanzi, Alberto Quagli, "Assetto contabile", in "Crisi e adeguati assetti per la gestione d'impresa", a cura di Andrea Panizza, Wolters Kluwer, 2020.
- Francesco Aliprandi, Alessandro Turchi, "Spunti operativi sugli adeguati assetti alla luce della recente pronuncia del tribunale di Cagliari", pubblicato sul sito www.dirittodellacrisi.it in data 12 aprile 2022.
- Stefano Ambrosini, "L'adeguatezza degli assetti organizzativi, amministrativi e contabili e il rapporto con le misure di allerta nel quadro normativo riformato", pubblicato sul sito ilcaso.it in data 15 ottobre 2019.
- Emanuele Artuso, Renato Bogoni, "Il dovere di istituire adeguati assetti tra littera legis, interpretazioni sistematiche ed applicazioni concrete: esiste un obbligo legale di redigere un business plan ed un budget di tesoreria?", pubblicato sul sito www.dirittodellacrisi.it in data 29 novembre 2022.
- Francesco Bassi, "Sistema di controllo interno e di gestione dei rischi" in "Crisi e adeguati assetti per la gestione d'impresa", a cura di Andrea Panizza, Wolters Kluwer, 2020.
- Fabrizio Bava, Alain Devalle, "Il Codice della crisi disegna gli adeguati assetti per tutte le imprese", pubblicato sul sito www.eutekne.it in data 15 luglio 2022.
- Fabrizio Bava, "Monitorare la capacità di pagare i debiti dei successivi 12 mesi con i dati consuntivi", pubblicato sul sito www.fabriziobava.com in data 10 dicembre 2022.
- Fabrizio Bava e Alain Devalle, "Redazione di situazioni periodiche per rilevare squilibri d'impresa", pubblicato sul sito www.eutekne.info in data 9 febbraio 2023.
- Fabrizio Bava e Alain Devalle, "Utile la prova di avere affrontato il tema degli adeguati assetti", pubblicato sul sito www.eutekne.info in data 2 maggio 2023.
- Francesco Bordiga, "Gli obblighi degli amministratori nel contesto del codice della crisi e dell'insolvenza", pubblicato sul sito ilcaso.it in data 19 aprile 2023.
- Paolo Camanzi, Pianificare, programmare e controllare. Il sistema di pianificazione, programmazione e controllo di gestione come fulcro dell'attività imprenditoriale, pubblicato sul sito analisiaziendale.it in data 6 settembre 2019.
- Paolo Camanzi, L'importanza del forward looking e del monitoraggio periodico nel rapporto tra banca e azienda, pubblicato sul sito analisiaziendale.it in data 18 maggio 2021.
- Paolo Camanzi, "L'output del piano economico finanziario", in "Piano industriale e finanziario" (autori vari), Wolters Kluwer, 2022.
- Luca Campana, "Business judgement rule e assetti organizzativi", pubblicato sul sito it.linkedin.com in data 29 aprile 2022.
- Antonio Cerulli, L'utilizzo degli strumenti finanziari per la realizzazione di opere pubbliche. Il confronto tra il project financing ed il leasing immobiliare, pubblicato sul sito analisiaziendale.it in data maggio 2002.
- Consiglio nazionale dei dottori commercialisti e degli esperti contabili, "Norme di comportamento del Collegio sindacale di società non quotate", 12 gennaio 2021.
- Alessandro Danovi, Patrizia, Riva, Andrea Panizza, "Adeguati assetti per prevenire la crisi d'impresa: arrivano nuovi adempimenti per gli imprenditori", in "Quotidiano Ipsoa", 7 luglio 2022.
- Andrea Ferri, "Il professionista 'attestatore' nel Codice della crisi d'impresa e dell'insolvenza", pubblicato sul sito www.ilfallimentarista.it in data 6 aprile 2023.
- Pietro Gobio Casali e Matteo Binelli, "Concessione abusiva di credito e responsabilità della banca dopo il codice della crisi", pubblicato sul sito dirittodellacrisi.it in data 18 aprile 2023.
- Maurizio Irrera (a cura di), "Assetti adeguati e modelli organizzativi nella corporate governance delle società di capitali", Zanichelli, 2016.
- Francesco Manca, "Il controllo di gestione del contesto del Codice della crisi", in "Il controllo di gestione", Ipsoa, 2/2023.
- Pierluigi Morara, "Nuove norme di comportamento per il Collegio Sindacale dal 1° gennaio 2021", pubblicato sul sito it.linkedin.com in data 19 dicembre 2020.
- Pierluigi Morara, "Indici di allerta per la crisi di impresa - Le specificità cooperative", pubblicato sul sito it.linkedin.com in data 4 novembre 2019.
- Stefania Pacchi, "Le segnalazioni per la anticipata emersione della crisi. Così è se vi pare", pubblicato sul sito ilcaso.it in data 9 agosto 2022.
- Alessandro Palma, "L'articolo 2409 del Cc e la sua duplice valenza alla luce dell'entrata in vigore del Ccii", pubblicato sul sito ntplusdiritto.ilsole24ore.com in data 7 settembre 2022.
- Valerio Pandolfini, "La responsabilità degli amministratori di S.r.l.: l'azione per danni e la revoca", pubblicato sul sito assistenza-legale-imprese.it in data 5 gennaio 2023.
- Andrea Panizza, "Adeguati assetti organizzativi, amministrativi, contabili e codice della crisi: aspetti (teorici ed) operativi", pubblicato sul sito ilcaso.it in data 3 febbraio 2023.
- Alberto Quagli, Andrea Panizza, "Gli adeguati assetti amministrativi e contabili", in "Adeguati assetti societari per la prevenzione della crisi. 1. Nuovo codice della crisi d'impresa", a cura di Alessandro Danovi e Giuseppe Acciaro, Il Sole 24 Ore, luglio 2022.
- Valentina Pettirossi, "Adeguati assetti organizzativi e implicazioni di carattere contabile ai fini della tempestiva rilevazione della crisi", pubblicato sul sito ilfallimentarista.it in data 4 aprile 2023.
- Marcello Pollio (a cura di), "Il nuovo codice della crisi d'impresa", Italia Oggi, 20 luglio 2022.
- Marcello Pollio e Filippo Pongiglione, "Amministratori delle società al test della crisi d'impresa", Italia Oggi, 25 luglio 2022.
- Marcello Pollio, "Al bando la parola fallimento", Italia Oggi, 15 giugno 2022.
- Luca Ponti, Francesca Spadetto, "Nuovo Codice della crisi: alcune possibili regole comportamentali per esonerare da responsabilità l'amministratore di società di capitali", pubblicato sul sito ponti-partners.it in data 2 marzo 2021.
- Alberto Quagli, "Pianificazione aziendale: meglio presentare «il» o «i» piani?", pubblicato sul sito www.ipsoa.it in data 4 febbraio 2023.
- Riccardo Ranalli, "La declinazione degli assetti adeguati a prevedere la crisi e le tecniche di valutazione del rischio di crisi del CCII", in Rivista delle Società, n. 5-6, 2022.
- Edgardo Ricciardiello, "La crisi dell'impresa di gruppo tra strumenti di prevenzione e di gestione", Giuffrè Francis Lefebvre, 2020.
- Marco Rubino, Alessandro Turchi, "Gli adeguati assetti organizzativi e la legislazione d'emergenza; uno sguardo critico", in Quaderni SAF - ODCEC Milano, n. 84, "Strategie e strumenti di risanamento nel codice della crisi e dell'insolvenza e nel diritto emergenziale", giugno 2021.
- Società Italiana dei Docenti di Ragioneria e di Economia Aziendale (SIDREA), Gruppo di Studio Diagnosi precoce e crisi di impresa, "Le parole della crisi. La lettura degli aziendalisti italiani", marzo 2021.
- Silvia Zenati, "La denuncia per gravi irregolarità ex art. 2409 c.c, quale strumento per sindacare l'adeguatezza degli assetti organizzativi amministrativi e contabili di cui all'art. 2086 c.c - Nota a Corte d'appello di Venezia, Decreto n. 3287/2022 del 29 novembre 2022", pubblicato sul sito www.dirittodellacrisi.it in data 1° marzo 2023.
Nota: il contenuto del documento deve essere interpretato in relazione al periodo in cui è stato redatto.
Potrebbero interessarti anche: